Íslensk fótboltalið til sölu?
Þeim tilvikum þar sem auðugur heimamaður kaupir hlut í félaginu sem hann hefur haldið með alla sína ævi fer fækkandi. Undanfarin ár hafa fjárfestingarsjóðir í síauknum mæli keypt fótboltalið. Þegar slíkar aðilar eru farnir að fjárfesta í greininni hlýtur það að vera staðfesting á því að þetta sé orðin arðbær bransi. Auðugir athafnamenn kaupa ef til vill fótboltalið til þess að strjúka sínu egói, svala sínum fótboltaáhuga og njóta sín í vellystingum í VIP stúkunni á vellinum. Fjárfestingarsjóðir einblína hins vegar fyrst og fremst á það að ávaxta sitt pund.
Greinin var fyrst birt í tölublaði Viðskiptablaðsins þann 14. október 2026.
Bandaríski fjárfestingasjóðurinn Apollo setti á fót nýjan sjóð á síðasta ári, Apollo Sports Capital, sem fjárfestir eingöngu í íþróttum. Í heild sinni er Apollo með eignir upp á ríflega 900 milljörðum dollara, en Apollo Sports Capital er með fyrirætlanir um að fjárfesta tæplega 5 milljörðum dollara. Það eru tæplega 626 milljarðar króna. Fyrsta fjárfesting þeirra var upp á 2,5 milljarða evra fyrir rúmlega helmingshlut í spænska liðinu Atlético Madrid. Þá hefur sjóðurinn einnig keypt 10% hlut í velska liðinu Wrexham sem Hollywood leikararnir Ryan Reynolds og Rob McElhenney eiga.
Þetta er bara eitt af fjölmörgum dæmum. Þegar Roman Abramovich var þvingaður af breskum stjórnvöldum til þess að selja Chelsea FC voru kaupendurnir framtakssjóðurinn Clearlake Capital ásamt öðrum aðilum.
Einkafjármagnið er þó ekki bara farið að kaupa eignarhluti í félögum. Árið 2022 gerði Barcelona samning við fjárfestingarfélagið Sixth Street Partners þess efnis að Sixth Street eigi rétt á 25% af tekjum Barcelona vegna sjónvarpsréttinda í La Liga, deildarkeppni Spánar, næstu 25 árin. Barcelona gerði þennan samning á þeim tímapunkti sem félagið var komið í mikil fjárhagsvandræði og þurfti handbært fé strax.
Hlutafélögin í íslenskum fótbolta um aldarmótin
Rétt fyrir síðustu aldamót voru nokkur rekstrarfélög stofnuð utan um rekstur knattspyrnudeilda hér á landi. Erlendis voru knattspyrnulið farin að skrá sig á hlutabréfamarkaði og hérlendis horfðu forsvarsmenn íþróttafélaga aðdáunaraugum á þessa þróun. Fram var eitt af þessum félögum en þeir ætluðu sér að leita nýrra leiða í fjármögnun meistaraflokks karla í knattspyrnu haustið 1998. Það var gert með þeim máta að aðalstjórn Fram tók yfir 40 milljón króna skuldir knattspyrnudeildarinnar. Síðan var stofnað hlutafélagið Fótboltafélag Reykjavíkur og stofnhlutafé þess var 45 milljónir króna. Eftir það fór fram almennt hlutafjárútboð þar sem rekstrarfjár var aflað. KR-ingar fóru svipaða leið þetta sama haust og fengu áskriftarloforð upp á 50 milljónir króna en fjöldi hluthafa var um 1.100. Önnur íþróttafélög sem fóru svipaðar leiðir voru meðal annars Grindavík, Höttur og Keflavík.
Miðað við ársreikninga þessara rekstrarfélaga í fyrirtækjaskrá Skattsins virðist lítil sem engin starfsemi hafa verið í þessum félögum síðasta áratuginn. Það er þó vel af sér vikið að starfsemi sumra rekstrarfélaganna hafi varað í hátt í hálfan annan áratug með einum eða öðrum hætti. Fyrirsögn Morgunblaðsins í nóvembermánuði 1998 talaði um fótbolta á fjármálamarkaði. Í þeirri umfjöllun, sem og annarri frá þessum tíma, má vel merkja að hér voru á ferð stórhuga hugmyndir um algjöra byltingu í íslenskri íþróttahreyfingu. En byltingin var í eins og bjórlíkið á tímum bjórbannsins. Rekstrarfélögin voru ekkert annað en dyggur hópur stuðningsmanna sem var til í að leggja félaginu pening. Engan fjárhagslegan ávinning var hægt að fá af þessum fjárfestingum líkt og með hefðbundin hlutabréf. Það er þó ekkert við þessa aðila að sakast þar sem ætlunin var auðvitað að finna nýjar leiðir sem rúmuðust innan ramma laganna, líkt og á tímum bjórbannsins.
Tekjumargfaldarar gjarnan notaðir hjá fótboltaliðum
Til þess að verðmeta íslensku fótboltaliðin verður hér byggt á tekjumargfaldara. Sá margfaldari er meira viðeigandi fyrir fótboltalið en margfaldarar sem byggja á afkomu, þar sem fótboltalið eru sjaldan rekin með myljandi hagnaði.
Tekjumargfaldarinn sem verður notaður hér byggir á dönskum fótboltaliðum. Mörg dönsk félög hafa gengið kaupum og sölum síðustu árin en fyrir þessa umfjöllun var einungis hægt að finna fjögur félög þar sem kaupverð og stærð keypta hlutarins var opinbert. Þar að auki eru fjögur fótboltalið skráð í dönsku kauphöllina en það eru AGF, Bröndby, AaB og FC Köbenhavn. Síðastnefnda liðið er hins vegar dótturfélag í Parken Sports & Entertainment og undir móðurfélaginu eru einnig önnur dótturfélög eins og vatnsrennibrautagarðurinn Lalandia. Þar af leiðandi verður ekki FC Köbenhavn ekki notað til þess að finna tekjumargfaldarann.
Miðgildi tekjumargfaldarans er 1,3x en meðaltalið er 1,8x og er því nokkuð hærra en miðgildið. Það er vegna þess að tvö félög hífa meðaltalið upp. Það eru Jótlandarliðin AGF og Midtjylland. Tekjumargfaldarinn hjá AGF er 2,9x, en félagið varð óvænt danskir meistarar á síðasta tímabili og spilar í Sambandsdeildinni á þessu tímabili sem skýrir eflaust þennan háa margfaldara hjá þeim. Tekjumargfaldarinn hjá Midtjylland er síðan 4,0x vegna kaupa Anders Holch Povlsen, ríkasta Danans og eiganda Bestseller, árið 2021 á fjórðungshlut í félaginu. Anders á í dag allt félagið, en ekki hefur verið gefið upp í fjölmiðlum hvað hann greiddi mikið fyrir kaupin sín á hlutum í félaginu til þess að eignast það.
Breiðablik verðmetið á mörg hundruð milljónir króna
Undanfarin ár hafa Breiðablik og Víkingur Reykjavík komist inn í Sambandsdeild Evrópu. Verðlaunapotturinn í þeirri keppni er 285 milljónir evra að stærð en verðlaunapotturinn er hins vegar 565 milljónir evra að stærð í Evrópudeildinni, tæplega tvöfalt stærri. Ef Breiðablik og Víkingur gætu farið í hlutafjárútboð og tryggt sér meira fjármagn hefðu liðin getað sótt öflugri leikmenn og mögulega komist inn í Evrópudeildina. Félög í einkaeigu upplifa þó ekki alltaf sjö dagana sæla. Sheffield Wednesday var í svo miklum fjárhagsvandræðum, þegar það var ennþá í eigu fyrrverandi eiganda síns Deijphon Chansiri, að félagið sótti um greiðslustöðvun síðasta vetur.
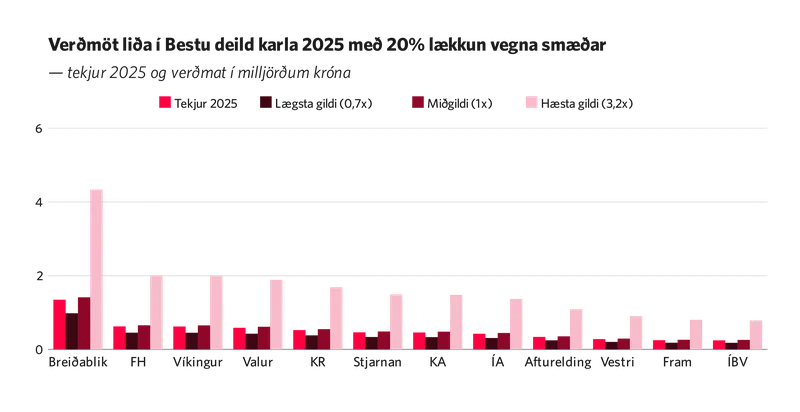
Ef miðað er við miðgildi tekjumargfaldarans (1,3x) þá væri Breiðablik verðmetið á 1.767 milljónir króna miðað við 2025 ársreikninginn þeirra. Ef miðað væri við hæsta gildið (4,0x) þá væri Breiðablik verðmetið á 5.423 milljónir króna. Verðmatið á Víkingi væri til samanburðar 815 milljónir króna ef miðað væri við miðgildið og 2.501 milljón króna ef miðað væri við hæsta gildið.
En líkt og með verðmöt í öðrum geirum þá þarf að hafa í huga að íslenska fótboltahagkerfið er töluvert minna en það danska. Því væri réttast að lækka verðmötin um tiltekna prósentu eins og 20%. Þá væri miðgildið á verðmati Breiðabliks 1.414 milljónir króna en 652 milljónir króna hjá Víkingi.
Það hefur lítil sem engin umræða verið um eignarhald íslenskra íþróttafélaga. Mörg félög þurfa að bíða í fjölda ára eftir því að röðin sé loksins komin að þeim hvað uppbyggingu á aðstöðu varðar. KR hefur til að mynda lengi beðið eftir endurbættri aðstöðu hjá sér svo dæmi sé tekið. Biðin hefði sennilega ekki verið svo löng ef félagið hefði verið í einkaeigu.